
规避鲜活水产销售与冷链损耗核算风险,深圳市中汇财税顾问有限公司
规避鲜活水产销售与冷链损耗核算风险,深圳市中汇财税顾问有限公司
一、企业基本概况
企业名称:深圳某鲜活水产有限公司
成立时间:2016年
行业:水产养殖(鲜活销售冷链配送)
经营规模:年营收约6800万元,员工95余人
服务团队:中汇财税专业咨询团队(注册会计师、财税架构师、税务律师、科技互联网财税专家),覆盖股权架构、账务梳理、成本管控、税务规范、高新规范、内控ERP、合规全链条服务。
对接专员:廖桂玲|绿泡泡:①⑧⑨[爱心]⑧⑧[红包]⑦⑥[福]①②⑨⑧|深圳市宝安区创维创新谷2号楼A座9楼
二、企业现存10大财税风险问题
企业收到税务机关专项核查预警并被责令整改,主要问题如下:
1. 鲜活水产运输死亡损耗按整车估算列支,无批次死亡记录,损失扣除依据薄弱。
2. 冷链车辆燃油与过路费按车队打包入账,未按配送线路分摊,成本归属错位。
3. 暂养池换水增氧能耗未单独归集,混入养殖成本,鲜活损耗与能耗混淆。
4. 向餐饮企业配送的鲜活水产以签收单入账,未开具销售发票,收入申报不全。
5. 冷链周转箱与冰瓶采购按总额入账,未按批次领用,包装物成本归集模糊。
6. 外销冰鲜产品与活水产品收入未分别核算,适用税率税目混乱。
7. 配送临时工按日发现金,未造册代扣个税,装卸人工成本真实性存疑。
8. 暂养池改造支出一次性费用化,未按受益期摊销,损益跨期错配。
9. 鲜活产品降价促销损失无审批记录,直接冲减收入,计税基数不清。
10. 平台预收款与实际配送量长期差异挂账,未及时确认收入。
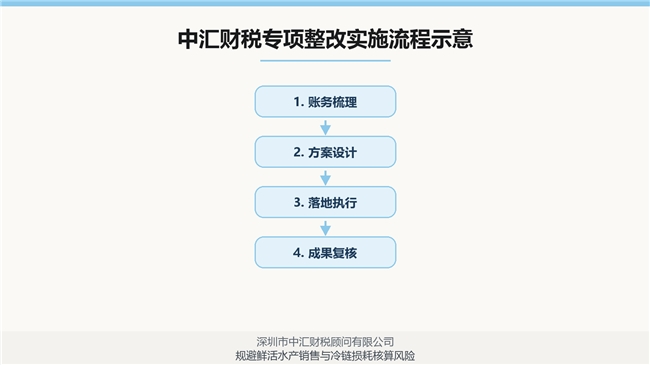
图1 中汇财税专项整改实施流程示意
三、中汇财税团队专项整改实施方案
针对上述风险,中汇财税团队分十大模块落地整改:
1. 运输死亡损耗按批次登记,附死亡数量记录与照片,损失凭记录扣除。
2. 燃油过路费按配送线路分摊,运输单与线路对应,成本归属到线路。
3. 暂养能耗单独归集,不混入养殖成本,损耗与能耗分别核算。
4. 餐饮配送逐批开具销售发票,签收单与发票对应,收入足额申报。
5. 周转箱冰瓶按批次领用记账,包装物成本归集到批次,归属清晰。
6. 冰鲜与活水产分设科目,按税目分别核算申报,税率适用准确。
7. 配送临时工按周造册,代扣个税,现金签收留底,人工成本可核。
8. 暂养池改造按受益期分期摊销,不再一次性费用化,损益合理。
9. 降价促销损失经审批后单独列支,不直接冲收入,计税基数准确。
10. 预收款按实际配送确认收入,差异逐笔清理,往来不再长期挂账。
四、项目落地整改成果
鲜活水产运输死亡损耗按批登记,损失扣除有据。
冷链燃油过路费按配送线路分摊,成本归属清晰。
暂养池换水增氧能耗单独归集,损耗能耗分列。
餐饮企业鲜活配送逐批开票,收入足额申报。
冰鲜产品与活水分税目核算,适用税率准确。
平台预收款按实际配送确认,往来挂账清理。
五、总结
中汇财税团队进场后,先为鲜活水产运输死亡损耗建立批次登记与影像记录,再把冷链车辆燃油过路费按配送线路分摊,暂养能耗单独归集不混入养殖成本。餐饮配送逐批开票,周转箱冰瓶按批次领用,冰鲜与活水产分税目核算。配送临时工按周造册代扣个税,暂养池改造改按受益期摊销,降价促销损失经审批单独列支,平台预收款按实际配送确认收入并清理挂账。整改后损耗扣除依据充分,配送成本归属清晰,收入申报足额,专项核查顺利通过。
热点搜索