
规避私户收款与团购核销风险,深圳市中汇财税顾问有限公司
一、企业基本概况
• 企业名称:深圳某美甲工作室有限公司
• 成立时间:2021年
• 行业:美甲美睫门店(工作室)
• 经营规模:年营收约0.3亿元,员工90余人
• 服务团队:中汇财税专业咨询团队(注册会计师、财税架构师、税务律师、科技互联网财税专家),覆盖股权架构、账务梳理、成本管控、税务规范、高新规范、内控ERP、合规全链条服务。
• 对接专员:廖桂玲|绿泡泡:①⑧⑨[爱心]⑧⑧[红包]⑦⑥[福]①②⑨⑧|深圳市宝安区创维创新谷2号楼A座9楼
二、企业现存10大财税风险问题
企业收到税务机关专项核查预警并被责令整改,主要问题如下:
1. 美甲项目款经私户收取未入账,收入未全额归集,资金账外循环,申报数据与银行流水不一致。
2. 团购核销记录与平台结算不符,核销数量与结算金额对不上,收入确认依据不足,差异长期未处理。
3. 预约订金处理不规范,订金收取未计入预收,爽约扣款处理随意,收入确认时点混乱。
4. 耗材与工具采购缺少发票,供应商多为小商户,进项不足,采购成本与账面支出难以对应。
5. 兼职技师劳务费未规范申报,劳务费现金发放未申报个税,用工记录不完整,存在漏报风险。
6. 门店收银流水与项目记录有差异,服务记录与收款金额对不上,账实不符长期未处理。
7. 储值优惠卡余额确认不统一,赠送金额与消费核销口径不一致,会员负债科目不真实。
8. 设备折旧与装修费归集不清,设备未按年限计提折旧,装修一次性列支,成本跨期错配。
9. 材料损耗核算不规范,甲油胶等耗材报废随意登记,损耗成本列支与实物处置对不上。
10. 平台抽佣核算不一致,团购抽佣按全额或净额确认两种口径并存,收入确认混乱
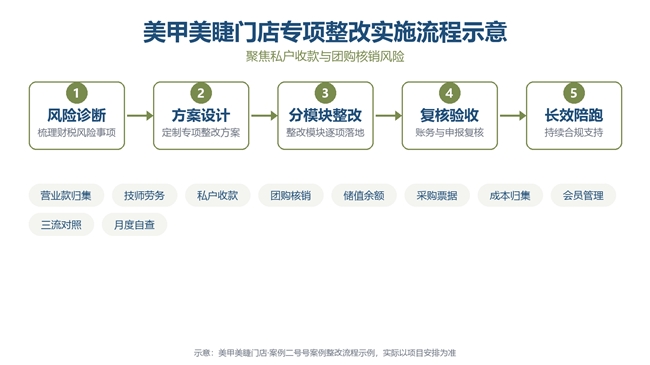
图1 中汇财税专项整改实施流程示意
三、中汇财税团队专项整改实施方案
针对上述风险,中汇财税团队分十大模块落地整改:
1. 项目款统一对公收取入账,关闭私户收款路径,历史未入账款项补记入账,资金流向闭环。
2. 团购核销与平台结算逐单核对,导出核销记录与门店订单逐笔比对,差异查明后调整,确认有据。
3. 预约订金按规定确认处理,订金计入预收款项,服务完成后确认收入,爽约扣款按规则登记说明。
4. 耗材与工具采购补齐合规发票,规范供应商开票管理,无法开票的小额采购建立台账与代开机制。
5. 兼职技师劳务费依法申报,劳务费通过银行代发,用工名册与付款记录完整,个税申报一致。
6. 收银流水与项目记录逐日对平,服务记录与收款金额交叉核对,差异当日查明,账实一致。
7. 储值优惠卡余额统一核销规则,赠送金额按消费比例结转,月末核对余额,负债据实反映。
8. 设备按使用年限计提折旧,装修按受益期摊销,成本分期真实反映,不再一次性费用化。
9. 材料损耗规范核算,甲油胶等耗材报废经审批登记,损耗成本按实际列支,处置与账务对应。
10. 平台抽佣统一核算,按合同约定口径计提佣金,收入全额确认、佣金单列费用,口径一致。
四、项目落地整改成果
项目款全部对公入账,路径关闭。
团购核销与结算一致,可追溯。
订金处理规则明确,时点清晰。
耗材发票补齐,进项恢复。
兼职技师申报规范,代发完整。
私户路径关闭,核销可追溯,核查通过。
五、总结
中汇财税团队把私户收款与团购核销作为整改主线:项目款统一对公收取,团购核销与平台结算逐单核对;订金计入预收,耗材补票,兼职技师依法申报,收银与项目记录逐日对平。整改后收入完整、核销可追溯,专项核查顺利通过。
热点搜索