
规避营业款归集与技师劳务风险,深圳市中汇财税顾问有限公司
一、企业基本概况
企业名称:深圳某美甲美睫连锁有限公司
成立时间:2019年
行业:美甲美睫门店(连锁门店)
经营规模:年营收约0.6亿元,员工180余人
服务团队:中汇财税专业咨询团队(注册会计师、财税架构师、税务律师、科技互联网财税专家),覆盖股权架构、账务梳理、成本管控、税务规范、高新规范、内控ERP、合规全链条服务。
对接专员:廖桂玲|绿泡泡:①⑧⑨[爱心]⑧⑧[红包]⑦⑥[福]①②⑨⑧|深圳市宝安区创维创新谷2号楼A座9楼
二、企业现存10大财税风险问题
企业收到税务机关专项核查预警并被责令整改,主要问题如下:
1. 门店营业款归集不及时、未全额入账,部分营业款滞留门店数日才上缴,收入确认滞后。
2. 技师劳务报酬未依法申报,提成与手工费现金发放未申报个税,用工记录不完整,存在漏报。
3. 团购平台核销与结算不一致,核销记录与平台结算金额对不上,收入确认依据不足。
4. 甲油胶、睫毛等耗材采购无票,供应商多为小商户,进项不足,成本与账面支出难以对应。
5. 储值卡余额确认不规范,充值赠送处理不一致,余额与实际消费对不上,负债不真实。
6. 门店收银流水与会员记录不符,订单与会员卡消费记录有差异,账实不符长期未处理。
7. 加盟门店分账核算不清晰,直营与加盟分账比例不一致,分账收入确认混乱,往来不清。
8. 促销活动赠项核算不规范,赠送项目未按成本入账,促销成本漏计,计税口径混乱。
9. 预约订金处理不规范,订金收取未计入预收,爽约扣款处理随意,收入确认时点混乱。
10. 门店转让费用处理不规范,转让费一次性确认收入,未按合同期分摊,收入确认口径不一。
三、中汇财税团队专项整改实施方案
针对上述风险,中汇财税团队分十大模块落地整改:
1. 门店营业款按日归集对公账户,当日收款次日上缴,归集台账逐日登记,收入确认及时。
2. 技师提成与手工费依法并入工资申报个税,发放通过银行代发,记录完整,申报无遗漏。
3. 团购核销与平台结算逐期核对,按订单明细比对核销数量与结算金额,差异查明后调整。
4. 耗材采购补齐合规发票,规范供应商开票管理,无法开票的小额采购建立台账与代开机制。
5. 储值卡余额按消费核销,充值赠送按比例结转,月末与会员系统核对余额,负债据实反映。
6. 收银流水与会员记录逐日对平,订单与会员卡消费记录交叉核对,差异当日查明,账实一致。
7. 加盟门店分账按合同比例核算,直营与加盟分账规则统一,分账收入按月确认,往来清晰。
8. 促销赠项按成本价规范核算,赠送项目登记数量与成本,促销台账完整,计税口径一致。
9. 预约订金计入预收款项,服务完成后确认收入,爽约扣款按规则登记,时点清晰。
10. 门店转让费按合同期分摊确认,转让协议与收款记录作为依据,收入确认规范,不一次性列收。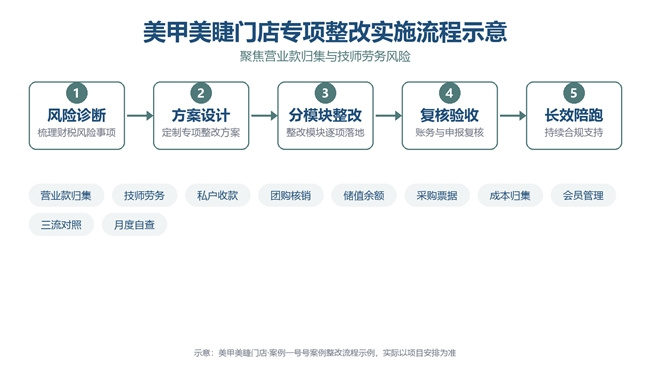
图1 中汇财税专项整改实施流程示意
四、项目落地整改成果
营业款按日归集,收入确认及时。
技师劳务申报规范,代发记录完整。
团购平台结算与核销一致,收入确认有据。
耗材发票补齐,进项抵扣恢复。
储值余额账实一致,负债真实。
订金与转让费规范,核查预警解除。
五、总结
中汇财税团队把营业款归集与技师劳务作为整改主线:营业款按日归集对公,技师提成并入工资申报;团购核销与平台结算逐期核对,耗材补票,储值按消费核销,加盟分账规则统一。整改后收入及时、申报合规,专项核查顺利通过。
热点搜索