
2026社区生鲜便利店行业财税避坑,深圳市中汇财税顾问有限公司真实案例拆解
2026社区生鲜便利店行业财税避坑,深圳市中汇财税顾问有限公司真实案例拆解
一、中汇财税走进社区生鲜便利店行业
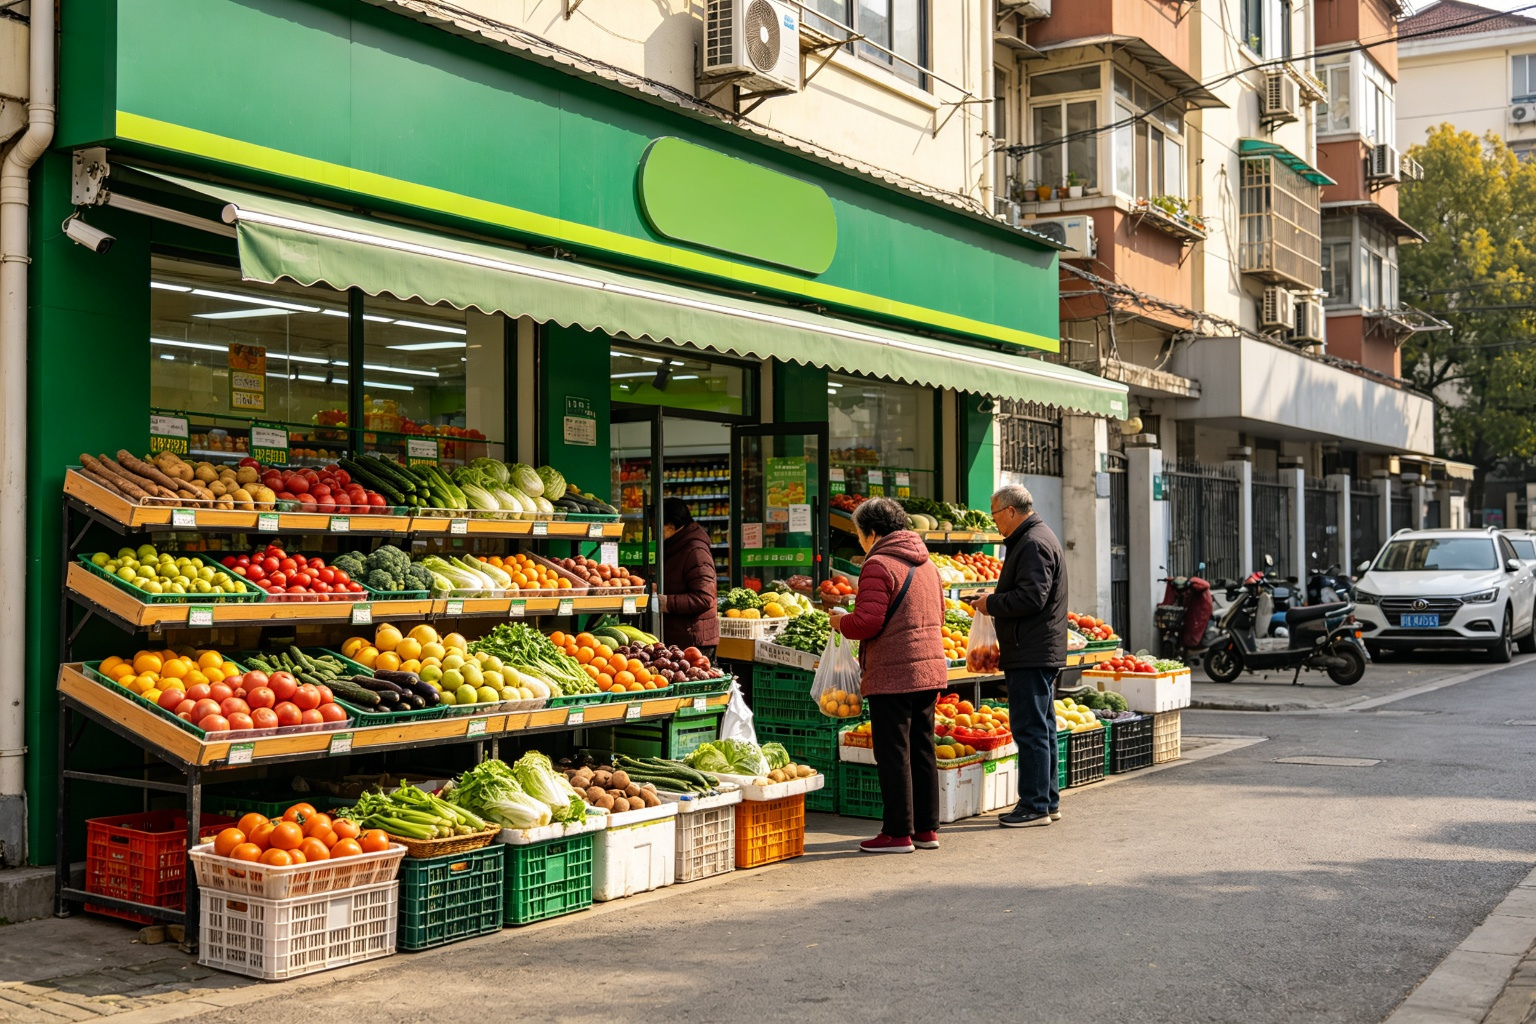
中汇财税专业服务团队走进深圳一家社区生鲜零售企业,围绕农产品采购票据、多渠道收入、生鲜损耗与灵活用工等环节开展专项财税服务。社区生鲜便利店贴近居民日常消费,经营中同时涉及线下门店销售与线上订单履约,采购端又高度依赖农户和个体户,财税管理的规范性面临较多挑战。
对接专员:廖桂玲|绿泡泡:①⑧⑨[爱心]⑧⑧[红包]⑦⑥[福]①②⑨⑧|深圳市宝安区创维创新谷2号楼A座9楼
二、案例企业基本概况
企业名称:深圳某社区生鲜零售企业
成立时间:成立多年
行业:社区生鲜零售与配送
经营规模:在多个社区周边经营生鲜便利店数十家,并配套前置仓提供配送服务
服务团队:中汇财税专业咨询团队(注册会计师、财税架构师、税务律师、生鲜零售行业财税专家),覆盖股权架构、账务梳理、成本管控、税务规范、内控建设、合规全链条服务
三、企业现存的主要财税风险
财税团队进场后,对企业的账务、流水、合同与申报资料进行了系统梳理,确认企业主要存在以下财税问题:
1. 生鲜采购中有较大金额来自农户和个体户,缺少进项发票,农产品收购发票开具不够规范。
2. 线上小程序及外卖平台订单收入存在未全额入账的情况。
3. 前置仓配送收入与门店销售收入混同核算,未分别确认收入和成本。
4. 生鲜商品损耗率较高,报损缺乏审批流程,未按规定做进项税额转出。
5. 配送骑手及分拣员等灵活用工人员未申报个税。
6. 社保仅覆盖部分核心员工。
7. 农产品收购发票若开具不合规,存在一定虚开风险。
8. 合同、资金、发票三流一致性不足,申报数据与经营数据存在差异。
四、中汇财税专项整改实施方案
针对上述风险,中汇财税结合2026年金税四期征管新规要求,将整改措施拆分为十个模块,逐项落地:
模块1 · 农产品采购合规。建立农产品收购发票管理制度,对农户身份进行备案核验,规范收购发票开具流程;对批发商采购要求取得增值税专用发票,对农户直采按税法规定计算进项税额。
模块2 · 收入全渠道梳理。分别梳理线下门店、线上小程序、外卖平台三大渠道收入,逐笔核对平台结算单与银行流水,补确认未入账收入,规范各渠道收入确认时点。
模块3 · 配送业务独立核算。前置仓配送收入与门店销售收入分科目核算,配送成本单独归集,规范配送费收入的税务处理。
模块4 · 生鲜损耗管控。建立分级报损制度,设定各品类损耗率标准,报损经门店和总部两级审批,按规定对非正常损失做进项税额转出。
模块5 · 灵活用工合规。配送骑手和分拣员通过灵活用工平台合规结算,取得增值税专用发票并代扣个税。
模块6 · 用工转正规范。对长期稳定用工转为正式劳动合同,规范社保缴纳。
模块7 · 发票风险防控。完善农产品收购发票开具流程,消除虚开风险,确保发票与实际收购业务一致。
模块8 · 申报数据核验。将三大渠道结算数据与申报收入逐项核对,补足差异部分。
模块9 · 三流对照机制。建立合同流、资金流、发票流对照机制,形成完整证据链。
模块10 · 长效内控机制。建立月度财税自查台账,将采购发票、渠道收入、损耗报损纳入常态化管理。
五、项目落地整改成果
一是农产品收购发票开具得到规范,农户身份信息完成备案核验,虚开发票风险消除,进项抵扣和成本扣除得到补充。
二是线上渠道收入完成补确认并补缴相应税费,平台收入建立月度对账机制;损耗率明显下降,报损流程规范运行。
三是灵活用工人员全部实现合规结算,个税代扣和社保缴纳逐步到位,专项核查预警经税务机关复查后解除。
六、案例总结
本次整改针对生鲜零售采购链条长、渠道多的特点,重点处理了农产品发票、多渠道收入与损耗管控问题,并通过收购发票管理制度和月度对账机制,将风险点纳入日常管理。
社区生鲜便利店行业采购链条长、交易渠道多,企业应重点关注农产品采购票据、多渠道收入核算和灵活用工等环节的合规管理。存在同类财税问题的企业,可寻求专业机构的支持,及时开展自查与规范。
热点搜索