
规避储能电池电芯采购与集成项目成本归集风险,深圳市中汇财税顾问有限公司
规避储能电池电芯采购与集成项目成本归集风险,深圳市中汇财税顾问有限公司
一、企业基本概况
•企业名称:深圳某储能电池集成有限公司
•成立时间:2019年
•行业:储能系统集成
•经营规模:年营收约1.1亿元,员工130余人
•服务团队:中汇财税专业咨询团队(注册会计师、财税架构师、税务律师、科技互联网财税专家),覆盖股权架构、账务梳理、成本管控、税务规范、高新规范、内控ERP、合规全链条服务。
•对接专员:廖桂玲|绿泡泡:①⑧⑨[爱心]⑧⑧[红包]⑦⑥[福]①②⑨⑧|深圳市宝安区创维创新谷2号楼A座9楼
二、企业现存10大财税风险问题
企业收到税务机关专项核查预警并被责令整改,主要问题如下:
1. 电芯采购账期长,暂估入库与发票到账跨月,进项与成本结转不匹配,内部管控存在漏洞。
2. 电芯、PCS、BMS 采购与具体集成项目未一一对应,材料成本归集模糊。
3. 集成项目人工按整月列支,未按项目工时分摊,人工成本归属不清,内部管控存在漏洞。
4. 电芯涨价备货库存增加,备货与订单脱节,存货跌价未评估,内部管控存在漏洞。
5. 项目领料单缺失,电芯领用与项目BOM对应关系混乱,成本随意,内部管控存在漏洞。
6. 外购电芯与自集成部分混算,加工增值与材料成本划分不清,内部管控存在漏洞。
7. 项目仓储、物流费按整月入账,未按订单分摊,运输成本归属模糊,内部管控存在漏洞。
8. 电芯质保退换未单独记录,退换货与成本调整脱节,进项处理不一,内部管控存在漏洞。
9. 集成产线共用设备折旧未按项目分摊,共同制造费用分配随意,内部管控存在漏洞。
10. 外协焊接、组装费用支付给个人,未代开发票,成本凭据不足,内部管控存在漏洞。
三、中汇财税团队专项整改实施方案
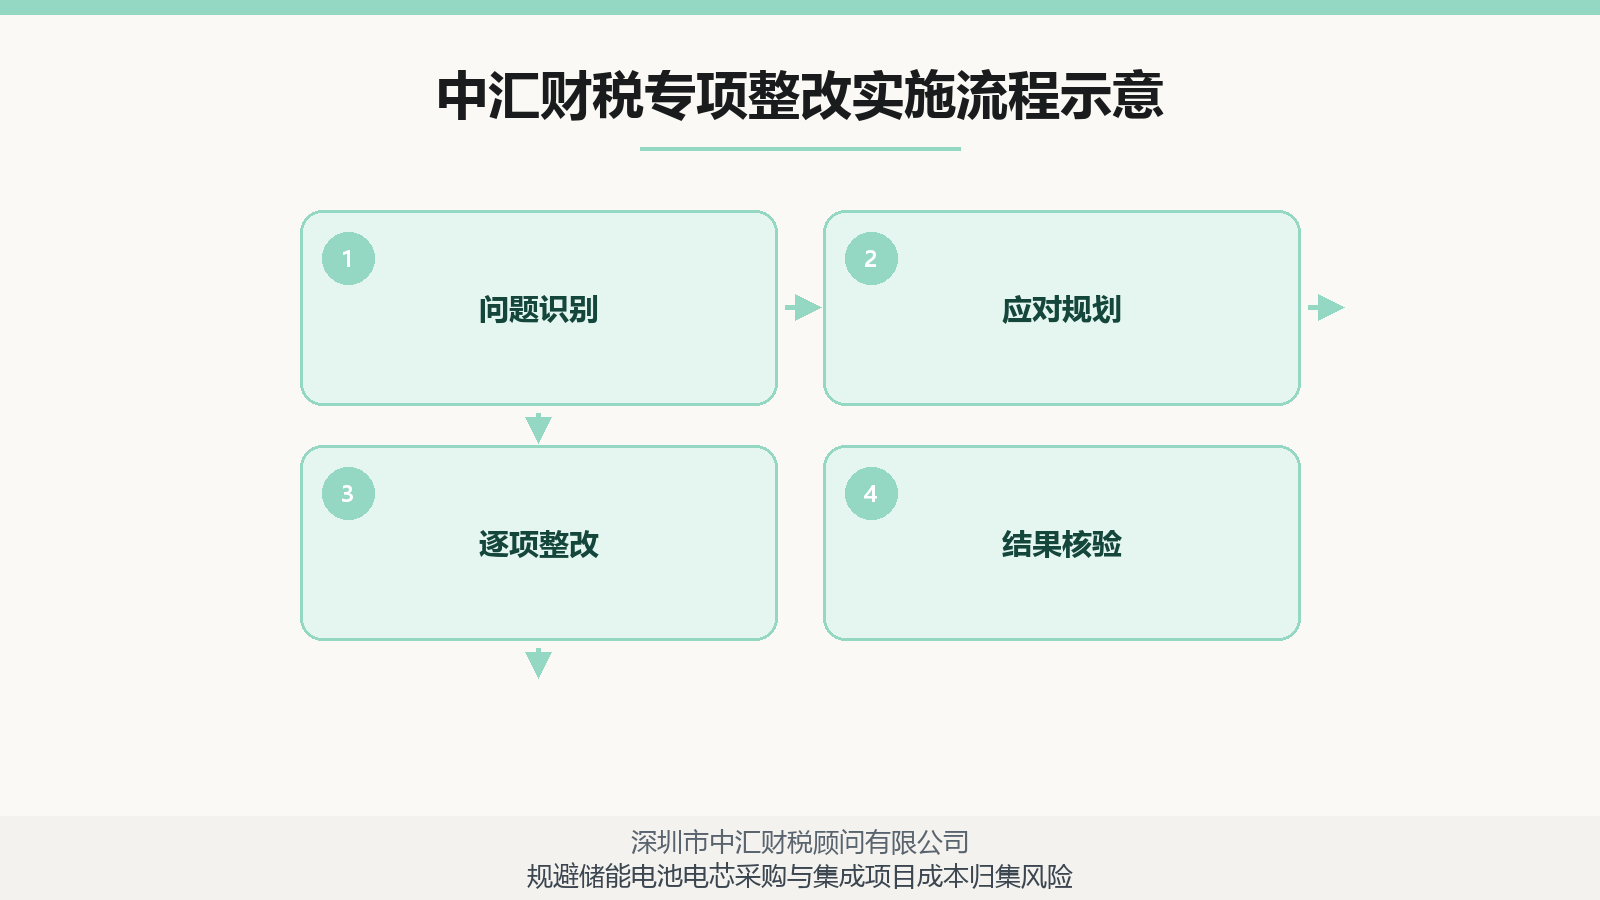
针对上述风险,中汇财税团队分十大模块落地整改:
1. 电芯暂估入库按月冲回,发票到账及时入账,进项与成本按月匹配。
2. 电芯、PCS、BMS采购按项目订单对应归集,材料成本与项目一一挂钩。
3. 集成项目人工按工时表分摊到项目,与派工单对应,归属清晰,做到可追溯可核。
4. 备货电芯按订单匹配管理,定期评估存货跌价,跌价准备计提有据。
5. 项目领料凭单记录,电芯领用与BOM对应,成本归集可核,做到可追溯可核。
6. 外购电芯与自集成部分分设核算,材料与加工增值分项结转,做到可追溯可核。
7. 仓储物流费按订单分摊入账,与项目发货单对应,归属清晰,做到可追溯可核。
8. 电芯质保退换单独建台账,退换与成本调整对应,进项按规定处理。
9. 共用设备折旧按项目工时或产量分摊,共同制造费用分配有据,做到可追溯可核。
10. 外协焊接组装要求对方代开发票,按合同付款,成本凭据补齐,做到可追溯可核。
四、项目落地整改成果
电芯暂估按月冲回,进项成本按月匹配,管理规范有序。
电芯PCS采购按项目订单对应归集,管理规范有序。
人工按工时表分摊,备货跌价定期评估,管理规范有序。
领料凭单与BOM对应,外购自集成分账,管理规范有序。
仓储物流按订单分摊,退换单独建台账,管理规范有序。
共用折旧按工时分摊,外协费用代开发票,管理规范有序。
五、总结
中汇财税团队进场后,先把电芯暂估入库按月冲回、发票到账及时匹配,电芯与PCS、BMS按项目订单对应归集;再将集成人工按工时表分摊到项目。项目领料凭单与BOM对应,外购与自集成分账,仓储物流按订单分摊,电芯退换建台账,共用设备折旧按工时分摊,外协费用代开发票。整改后集成项目成本归集清晰,专项核查通过。
热点搜索